Na rynku kredytowym rekordy, na mieszkaniowym spokój. Co naprawdę pokazują dane z sierpnia 2026?
Sierpniowe rekordy na rynku nieruchomości i finansów wyglądają efektownie tylko w nagłówkach. Bliższa analiza szybko studzi wszelki entuzjazm.
Polacy gromadzą rekordowe oszczędności, a sprzedaż kredytów hipotecznych sięga poziomów nienotowanych od blisko 20 lat. Emocje podgrzewa krążąca w sieci mapa najdroższych kredytów w Unii – choć ma już dwa lata. Na samym rynku mieszkaniowym panuje jednak dezorientacja: ceny zachowują się nierówno, mieszkań ubywa, a obie strony transakcji czekają na wyraźny impuls.
Oszczędności Polaków po raz kolejny biją rekord
Sierpniowy raport Polskiego Funduszu Rozwoju podsumowuje majątek finansowy Polaków. Liczby to jedno, ale ważniejsze są wnioski – dane wyraźnie pokazują, jak zmieniają się nasze nawyki zarządzania pieniędzmi.
W pierwszym kwartale 2026 r. majątek finansowy polskich gospodarstw domowych sięgnął 4,1 bln zł, co po odliczeniu zobowiązań daje 3,21 bln zł netto. Od 2022 roku oszczędności rosną w szybkim, niemal nieprzerwanym tempie.
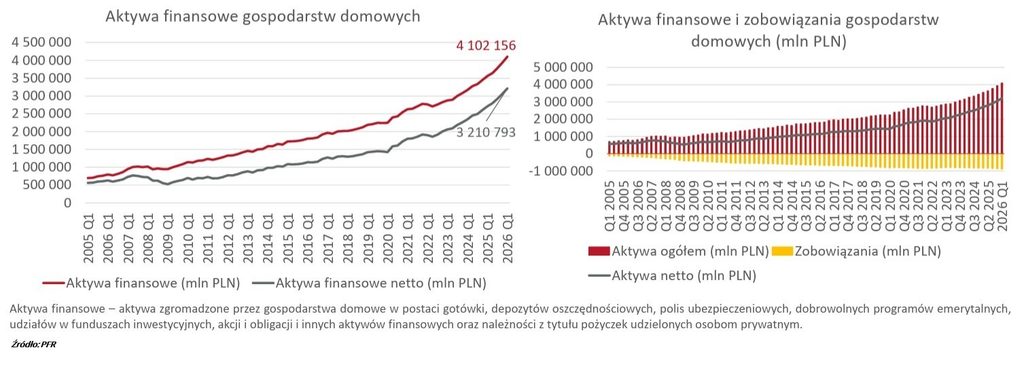
Aktywa Polaków skoczyły rok do roku o 15,3%, a zobowiązania zaledwie o 5,2%. To jasny sygnał: zamiast brać nowe kredyty, wolimy budować poduszkę finansową.
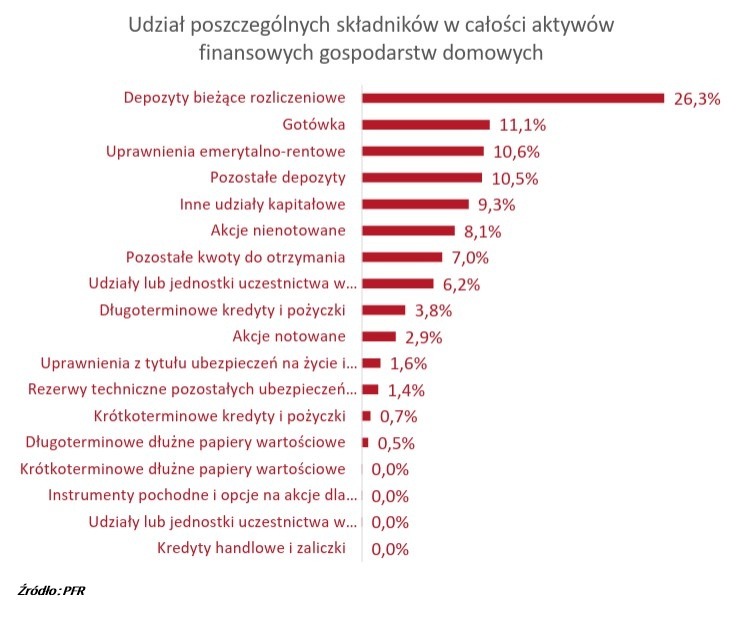
Sama struktura tych oszczędności studzi jednak entuzjazm. Aż 26,3% środków trzymamy na kontach osobistych, a 11,1% – w gotówce. Razem z prawami emerytalnymi (10,6%) i pozostałymi depozytami (10,5%) oznacza to jedno: ponad połowa naszych pieniędzy nie pracuje niemal wcale.
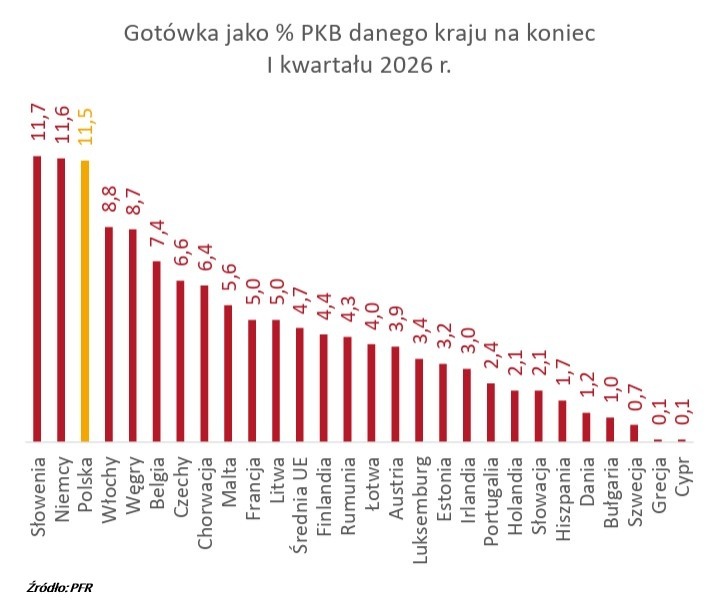
Polacy pozostają wierni gotówce. Z wynikiem 11,5% PKB zajmujemy trzecie miejsce w Unii Europejskiej – tuż za Słowenią (11,7%) i Niemcami (11,6%). Lądujemy daleko powyżej unijnej średniej, która wynosi zaledwie 4,7%.
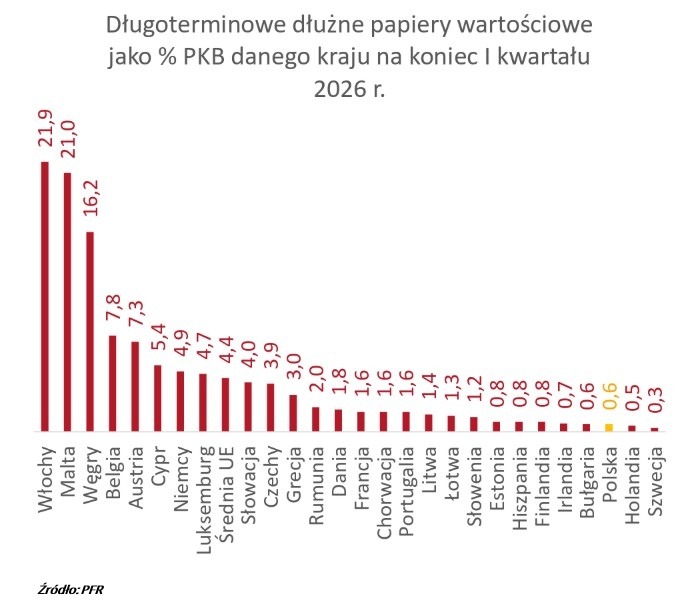
Zdecydowanie gorzej wypadamy przy długoterminowych papierach dłużnych, do których zaliczają się między innymi obligacje skarbowe. Stanowią one 0,53% naszych aktywów finansowych. W relacji do PKB Polska notuje 0,6% i zajmuje trzecie miejsce od końca w Unii, wyprzedzając wyłącznie Holandię (0,5%) i Szwecję (0,3%). Średnia unijna wynosi 4,4%, a liderzy zestawienia, Włochy i Malta, przekraczają 21%.
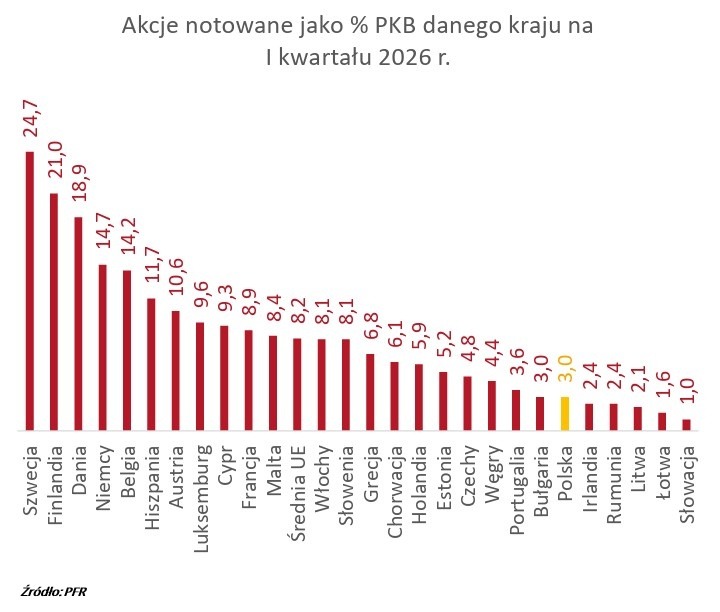
Podobnie wygląda kwestia akcji notowanych. Odpowiadają one za 2,93% aktywów finansowych polskich gospodarstw domowych, a w relacji do PKB dają nam 3,0% i szóste miejsce od końca w Unii. Średnia unijna to 8,2%, natomiast na szczycie zestawienia znajdują się Szwecja (24,7%), Finlandia (21,0%) i Dania (18,9%), czyli kraje z ugruntowaną kulturą inwestowania.
Obraz, który wyłania się z tych danych, jest dość jednoznaczny. Oszczędzamy coraz więcej, ale nadal wybieramy formy najprostsze i najbardziej płynne, czyli depozyty i gotówkę.
Obraz, który wyłania się z tych danych, jest dość jednoznaczny. Oszczędzamy coraz więcej, ale nadal wybieramy formy najprostsze i najbardziej płynne, czyli depozyty i gotówkę.
To efekt wieloletnich nawyków, a nie braku pieniędzy. Skoro aktywa rosną o 15,3% rocznie, kapitał jest – po prostu zamrażamy go w złych miejscach. Rząd od dawna próbuje to zmienić i wyciągnąć nasze oszczędności z materaca. Pytanie, czy zachęty podatkowe w Osobistym Koncie Inwestycyjnym (OKI) rzeczywiście przekonają Polaków do rynku kapitałowego. Obraz, który wyłania się z tych danych, jest dość jednoznaczny. Oszczędzamy coraz więcej, ale nadal wybieramy formy najprostsze i najbardziej płynne, czyli depozyty i gotówkę.
Rekordowy lipiec na rynku kredytów hipotecznych
14 778 mln zł. Tyle wynosi aktualny rekord miesięcznej wartości udzielonych kredytów hipotecznych.
Lipcowy raport BIK rzuca nowe światło na rynek kredytowy. Liczby pokazują jasny trend w decyzjach finansowych Polaków.
Banki zalała fala wniosków – lipiec 2026 r. zamknął się rekordową wartością kredytów hipotecznych (+45,3% r/r i +10,6% m/m). Ponad jedną trzecią wolumenu napędza przenoszenie długów do innych banków, a średnia kwota pożyczki wzrosła do niemal 488 tys. zł.
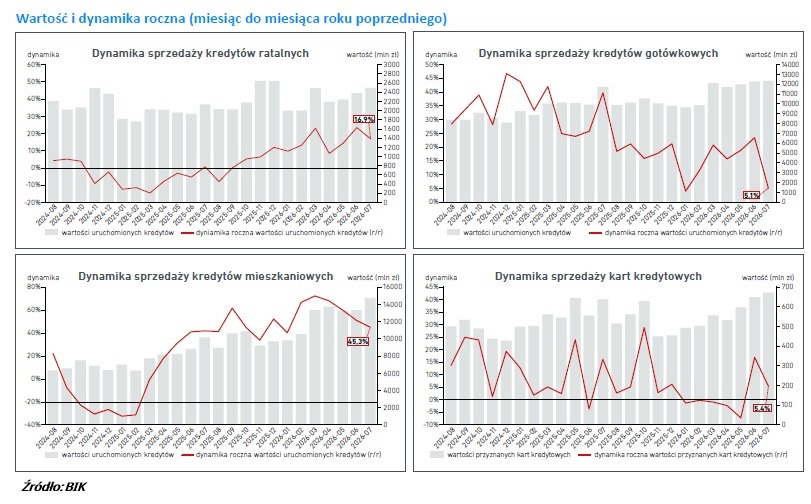
Pozostałe kategorie również urosły, choć bez takiego rozmachu. Kredyty ratalne zanotowały wzrost o 16,9%, karty kredytowe o 5,4%, a kredyty gotówkowe o 5,1%. W każdym z tych segmentów łączna udzielona kwota była wyższa niż w lipcu 2025 r.
Jeden wynik wymaga osobnego komentarza. Liczba udzielonych kredytów gotówkowych spadła o 0,6%, przy jednoczesnym wzroście wartości całego segmentu. Oznacza to, że rośnie średnia wysokość pojedynczego zobowiązania, która wyniosła 27 964 zł. Klientów jest odrobinę mniej, ale pożyczają więcej.
Branża hipoteczna nie miała wakacji. Wzrosty pokazują, że Polacy czują się stabilnie, ale jednocześnie skrupulatnie szukają oszczędności nawet w posiadanych kredytach.
Czy za rekordowymi wynikami na rynku kredytowym idą wzrosty na rynku mieszkaniowym?
Portale rozpisują się na temat świetnej sytuacji na rynku kredytowym, zwłaszcza w dziedzinie finansowania nieruchomości. Dane z raportu AMRON-SARFiN za II kwartał 2026 r. rzeczywiście robią wrażenie: 83 559 nowych umów o łącznej wartości 39,745 mld zł, czyli o 50,51% więcej niż rok wcześniej pod względem liczby i o 61,52% pod względem wartości. To najlepszy wynik ilościowy od 2007 r. i rekord wartościowy akcji kredytowej.
Mogłoby to wskazywać na dużą presję zakupową i presję na wzrost cen.
Czy tak jest w rzeczywistości?
Rynek nie jest jednak jednolity. W Warszawie ceny transakcyjne skoczyły w rok o 6,44%, podbijając średnią cenę metra do 15 707 zł (dane za II kwartał 2026 r.). W tym samym czasie Wrocław zaliczył spadek o 2,91% – do 11 812 zł za mkw.
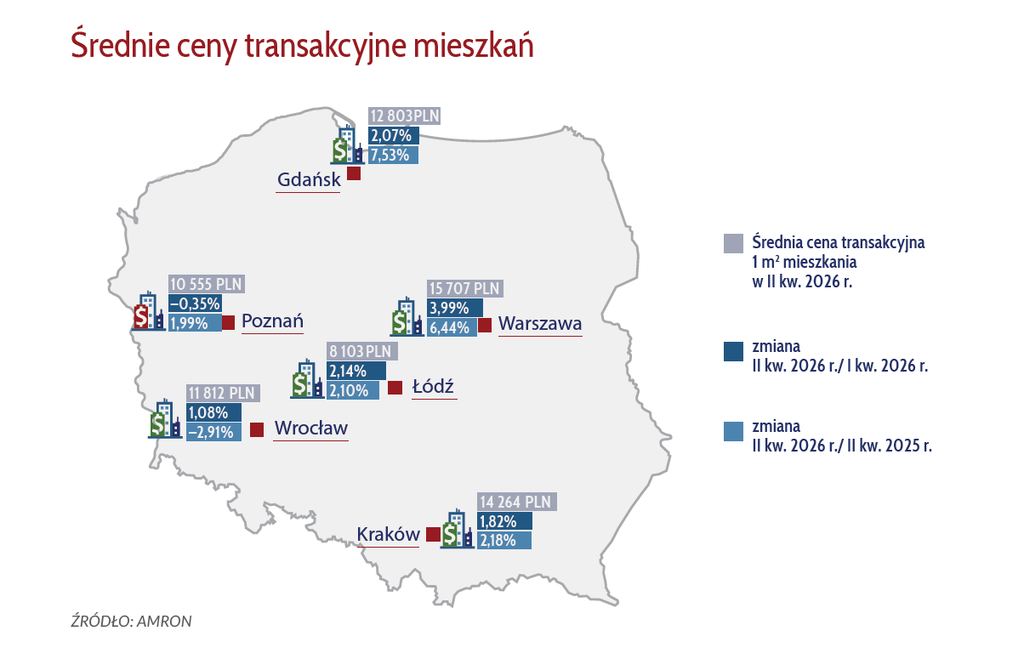
Pozostałe metropolie balansują między tymi skrajnościami. Najmocniej w górę poszybował Gdańsk (+7,53%), wyprzedzając stolicę. Skromniejsze wzrosty zanotowały Kraków (+2,18%), Łódź (+2,10%) i Poznań (+1,99%). Co ciekawe, w porównaniu z poprzednim kwartałem Poznań wyłamał się z tego szeregu i jako jedyny zaliczył spadek (o 0,35%).
Sytuacja jest stabilna, lecz bez hurraoptymizmu. Rosnące statystyki to w dużej mierze zasługa refinansowań (ponad 26% sprzedaży w II kwartale), które nie pompują popytu na same nieruchomości. Ceny chłodzi też wysoka podaż – ponad 70 tys. mieszkań na siedmiu głównych rynkach blokuje sprzedającym pole do dalszych podwyżek.
Podobny obraz wyłania się z lipcowego zestawienia ofert na portalach ogłoszeniowych, przygotowanego przez Adradar i Unirepo. Liczba unikalnych ofert sprzedaży mieszkań spadła rok do roku o 9,9%, do 137 tys., a ofert domów o 13,1%. Jednocześnie mieszkań do wynajęcia przybyło o 10,4%, do 79,5 tys. Oferta się kurczy, ceny stoją w miejscu, a część właścicieli zamiast obniżać cenę przenosi lokal na rynek najmu.
Polska niedawno została uznana za 20. największą gospodarkę świata, warto więc przy tej okazji spojrzeć, jak wyglądają ceny mieszkań w Warszawie na tle innych dużych europejskich miast. Raport „Mapping the World’s Prices 2026” Deutsche Bank Research Institute porównuje ceny metra kwadratowego w centrach 69 miast, w tym 28 europejskich.
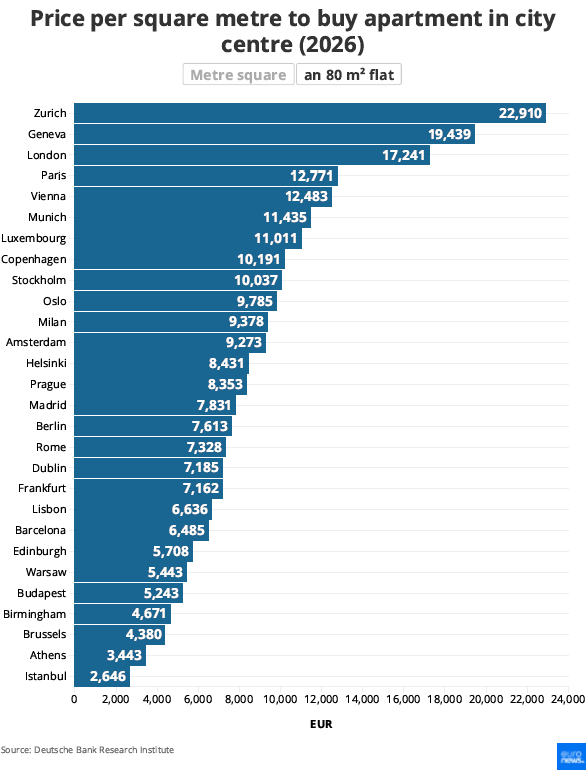
Warszawa wypada w tym zestawieniu na 23. miejscu z ceną 5 443 euro za metr. Taniej jest tylko w Budapeszcie, Birmingham, Brukseli, Atenach i Stambule. Średnia dla 28 europejskich miast wynosi 9 090 euro, a mieszkanie o powierzchni 80 metrów kosztuje przeciętnie około 727 tys. euro. W Warszawie ten sam metraż to niespełna 436 tys. euro. Dla porównania Praga osiąga 8 353 euro za metr, Berlin 7 613, a Madryt 7 831.
Ceny nieruchomości, jak na tak dużą gospodarkę, są więc całkiem przyzwoite.
Wnioski na koniec sierpnia
- Polacy oszczędzają w szybkim tempie, ale niezwykle ostrożnie. Choć aktywa rosną r/r o 15,3%, a długi zaledwie o 5,2%, to ponad 33% tego majątku wciąż stanowią depozyty bieżące i gotówka. Obligacje długoterminowe (0,6% PKB) oraz giełda (3,0% PKB) to wciąż margines – ogromny kapitał po prostu pracować nie chce.
- Hipoteki biją kolejne rekordy: Lipiec przyniósł 14 778 mln zł udzielonych kredytów mieszkaniowych, o 45,3% więcej niż rok wcześniej, a średnia kwota kredytu sięgnęła 487,53 tys. zł. Refinansowania odpowiadają za ponad jedną trzecią tej sumy, co oznacza, że istotna część rekordu to porządkowanie starych zobowiązań, a nie nowe zakupy.
- Zanim podasz dalej virala, sprawdź datę. Słynna mapa pokazująca oprocentowanie kredytów w Polsce na poziomie 7,83% to odgrzewany kotlet z lipca 2024 roku. Dziś te dane są nieaktualne – realne stawki spadły do 5,70% (wobec 6,33% pół roku temu). Do Niemiec (3,95%) czy Holandii (3,73%) wciąż nam daleko, ale dystans jest znacznie mniejszy, niż sugerują internetowe grafiki.
- Rekordowa sprzedaż kredytów nie przekłada się bezpośrednio na wzrost cen mieszkań. W drugim kwartale banki udzieliły 83,6 tys. hipotek opiewających na 39,7 mld zł – to ilościowo najlepszy wynik od 2007 roku. Reakcja rynku jest jednak kapryśna: Warszawa (+6,44%) i Gdańsk (+7,53%) rosły, podczas gdy Wrocław zanotował spadek (-2,91%). Popyt hamuje wysoka podaż – ponad 70 tys. mieszkań dostępnych na siedmiu głównych rynkach – oraz duży udział refinansowań, które nie pompują zakupu nowych nieruchomości.
- Mieszkań ubywa, ale ceny nie chcą rosnąć. W lipcu liczba ofert sprzedaży mieszkań spadła o 9,9% rok do roku, a domów aż o 13,1%. Z kolei rynek najmu spęczniał o 10,4%. Zazwyczaj kurcząca się podaż wywoływała presję na podwyżki, lecz tym razem sprzedający nie mają dyktatu cenowego. Zamiast schodzić ze stawek, wielu z nich woli przeczekać gorszy moment i przeczekać go, wynajmując nieruchomość.
- Warszawa wciąż pozostaje stosunkowo tania na tle Europy: Przy cenie 5 443 euro za metr w centrum stolica zajmuje 23. miejsce wśród 28 europejskich miast w zestawieniu Deutsche Bank Research Institute, przy średniej 9 090 euro. Jak na dwudziestą gospodarkę świata to poziom, który zostawia rynkowi przestrzeń, choć dostępność mieszkań mierzy się dochodami lokalnymi, a nie kursem euro.