Rekordowe zatrudnienie, rosnący popyt i fala wyłudzeń. Co zmienia się dla kredytobiorców jesienią 2026?
Październik na rynku finansów, to dobre dane z rynku pracy i kredytów, ale też wyraźne sygnały ostrzegawcze. Z jednej strony region warszawski ma najwyższy wskaźnik zatrudnienia w całej Unii Europejskiej, a popyt na kredyty mieszkaniowe wciąż rośnie, choć jego tempo powinno w kolejnych miesiącach słabnąć. Z drugiej strony banki udaremniły w III kwartale rekordową liczbę prób wyłudzeń kredytów, a przed świętami oszuści coraz śmielej polują na kupujących w internecie.
Najwyższe zatrudnienie w Europie. Region warszawski na czele unijnego zestawienia
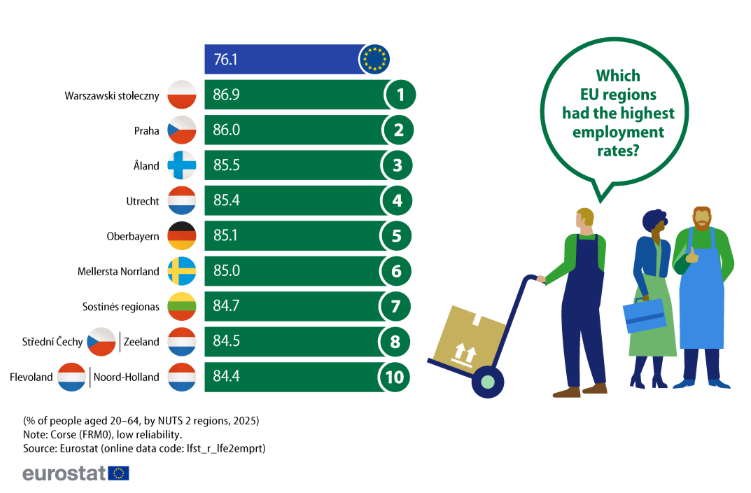
Z opublikowanych przez Eurostat danych za 2025 rok płynie wyjątkowo pomyślny sygnał dla polskiej gospodarki. Region warszawski stołeczny zdobył pierwsze miejsce w Unii Europejskiej pod względem aktywności zawodowej. Z wynikiem 86,9% zatrudnionych w grupie wiekowej 20–64 lata Warszawa pozostawiła w pokonaniu wszystkie inne metropolie i regiony Starego Kontynentu.
Żeby zobaczyć skalę tego wyniku, trzeba go zestawić ze średnią unijną. Dla całej Wspólnoty wskaźnik zatrudnienia wyniósł 76,1%. Region warszawski wyprzedza ją o 10,8 punktu procentowego.
Za Warszawą uplasowała się Praga z wynikiem 86,0%. Dalej są fińskie Wyspy Alandzkie (85,5%) i holenderski Utrecht (85,4%). Pierwszą dziesiątkę uzupełniają:
- Górna Bawaria (Niemcy) – 85,1%
- Mellersta Norrland (Szwecja) – 85,0%
- region stołeczny Litwy – 84,7%
- Czechy Środkowe (Czechy) i Zelandia (Holandia) – po 84,5%
- Flevoland i Holandia Północna (Holandia) – po 84,4%
Źródło: Eurostat
Najciekawiej wygląda jednak sam skład europejskiej czołówki. Obok zamożnych metropolii z Holandii, Niemiec czy Skandynawii w pierwszej dziesiątce znalazły się aż trzy regiony stołeczne z naszego regionu: Warszawa, Praga i Wilno, a także otaczające czeską stolicę Czechy Środkowe. Najwięcej, bo aż cztery reprezentacje w Top 10, przypadło Holandii.
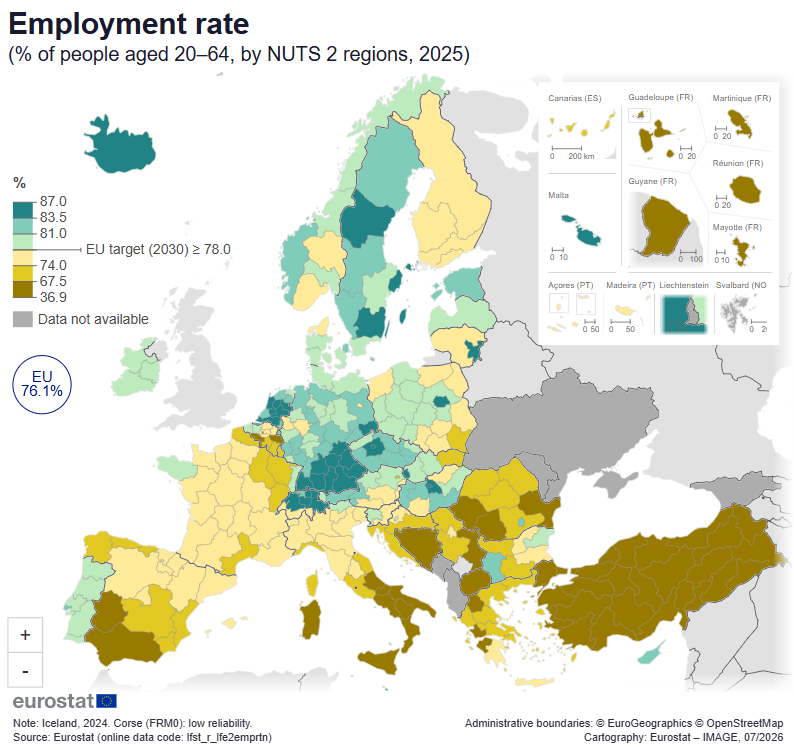
Reszta Polski również wypada dobrze. Połowa polskich województw już teraz spełnia unijny cel zatrudnienia na 2030 rok, czyli 78%. Pozostałym regionom do tego progu brakuje niewiele. Najniższy wskaźnik w kraju odnotowano na Podkarpaciu – 73,2%. Do unijnego celu brakuje tam więc 4,8 punktu procentowego, a do średniej UE 2,9 punktu.
Źródło: Eurostat
Mapa Eurostatu bardzo dobrze pokazuje, jak bardzo zróżnicowany jest europejski rynek pracy. Najciemniejsze kolory, czyli najniższe wskaźniki, skupiają się na południu Włoch i Hiszpanii oraz we francuskich regionach zamorskich. Najsłabiej wypadają:
- Majotta (Francja) – 36,9%, najgorszy wynik w zestawieniu
- Gujana Francuska – 50,0%
- Kalabria (Włochy) – 50,3%
- Kampania (Włochy) – 50,8%
- Sycylia (Włochy) – 51,4%
Różnica między regionem warszawskim a Majottą wynosi 50 punktów procentowych. W praktyce oznacza to, że w najsłabszym regionie Unii pracuje niewiele ponad jedna trzecia osób w wieku produkcyjnym, a w Warszawie i okolicach prawie dziewięć na dziesięć.
W mojej ocenie Warszawa i polskie regiony wypadają w tym porównaniu bardzo dobrze. Świetne wyniki na rynku pracy dają mocne podstawy na przyszłość: pokazują, że nasza gospodarka ma solidne fundamenty, a w województwach, które jeszcze nie osiągnęły unijnego celu, wciąż kryje się spory potencjał.
Kredyty mieszkaniowe we wrześniu. Popyt dalej rośnie, ale czy tempo się utrzyma?
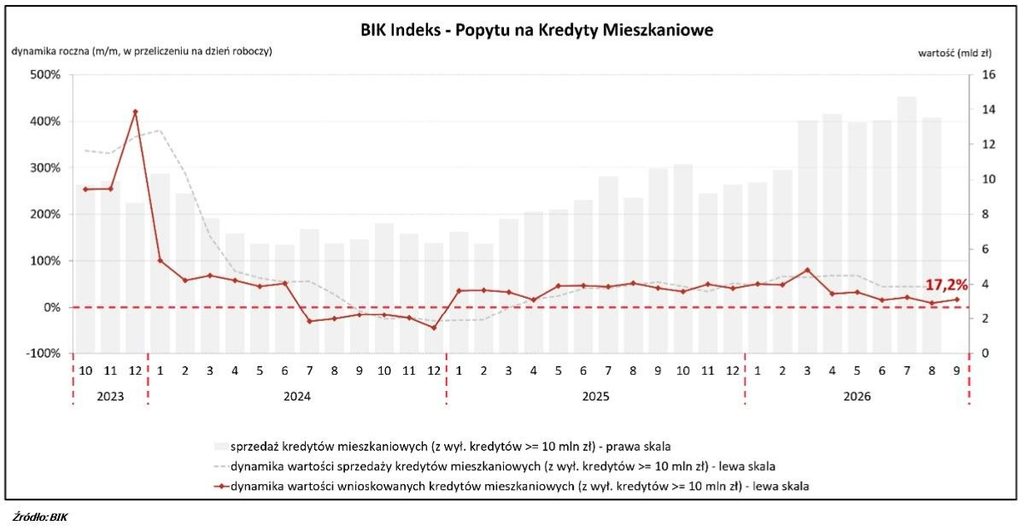
Wrzesień to dla wielu domowych budżetów trudny miesiąc – początek roku szkolnego, rachunki po wakacjach, czasem debet na karcie. Na rynku kredytów mieszkaniowych ruch był jednak wyraźny. BIK opublikował właśnie Indeks Popytu na Kredyty Mieszkaniowe za wrzesień 2026 roku i wynika z niego, że wartość zapytań o kredyty mieszkaniowe wzrosła o 17,2% rok do roku.
W praktyce oznacza to, że we wrześniu banki i SKOK-i przesłały do BIK zapytania o kredyty mieszkaniowe na kwotę o 17,2% wyższą niż we wrześniu 2025 roku, w przeliczeniu na dzień roboczy. Sam indeks pokazuje, jak zmienia się wartość wniosków składanych przez klientów indywidualnych w porównaniu z tym samym okresem rok wcześniej. Analitycy i instytucje finansowe traktują go jako zapowiedź tego, jak w kolejnych miesiącach będzie wyglądać akcja kredytowa.
Najważniejsze dane z września:
- o 9,7% więcej wniosków o kredyt mieszkaniowy niż we wrześniu 2025 roku,
- o 10,1% więcej osób wnioskujących niż w sierpniu 2026 roku,
- średnia kwota wnioskowanego kredytu – 522,4 tys. zł,
- średnia kwota była o 6,9% wyższa niż rok wcześniej, ale o 0,6% niższa niż w sierpniu.
Źródło: BIK
Wykres BIK dobrze pokazuje szerszy kontekst. W drugiej połowie 2024 roku dynamika wartości wnioskowanych kredytów spadła poniżej zera. Od początku 2025 roku indeks konsekwentnie trzyma się na plusie. Najwyższy odczyt w tym roku przypadł na marzec, potem dynamika wyraźnie się wypłaszczyła. Słupki pokazujące sprzedaż kredytów mieszkaniowych od marca 2026 roku utrzymują się na poziomie około 13-15 mld zł miesięcznie, czyli mniej więcej dwa razy wyżej niż w większości miesięcy 2024 roku.
W mojej ocenie ciekawie wygląda zachowanie średniej kwoty kredytu. Choć w ujęciu rocznym nadal rośnie, w porównaniu z sierpniem odnotowano delikatny spadek. Tak drobna korekta nie oznacza jednak odwrócenia trendu. Poziom przekraczający 520 tys. zł dowodzi, że kupujący wciąż potrzebują potężnego finansowania
Co napędza popyt?
Według BIK duża część wniosków dotyczy oczywiście zakupu mieszkań na rynku pierwotnym i wtórnym. Ważną rolę nadal odgrywają jednak osoby, które refinansują swoje dotychczasowe kredyty hipoteczne. Przy zmieniającym się otoczeniu stóp procentowych i rosnącej konkurencji między bankami część kredytobiorców szuka sposobu, żeby obniżyć koszt obsługi zadłużenia. To dodatkowo zwiększa liczbę składanych wniosków.
Czy ten trend się utrzyma?
Analitycy BIK spodziewają się, że w najbliższych miesiącach tempo wzrostu liczby osób wnioskujących o kredyt mieszkaniowy będzie stopniowo słabnąć. Główny powód to wysoka baza statystyczna. Obecne wyniki porównujemy z analogicznymi miesiącami 2025 roku, kiedy popyt na finansowanie mieszkań już wyraźnie odbił. Ten sam efekt będzie hamował roczną dynamikę samego indeksu.
Dr hab. Waldemar Rogowski, główny analityk Grupy BIK, zwraca uwagę, że mimo spodziewanego spowolnienia, fundamenty popytu pozostają relatywnie silne, a aktywność potencjalnych kredytobiorców jest wyraźnie wyższa niż przed rokiem.
Wyłudzenia kredytów na rekordowym poziomie. Co pokazuje najnowszy raport InfoDOK?
Rosnące zainteresowanie hipotekami ma jednak swoją ciemną stronę. Równolegle nasila się bowiem niepokojący proceder – wyłudzanie kredytów przy użyciu cudzej tożsamości.
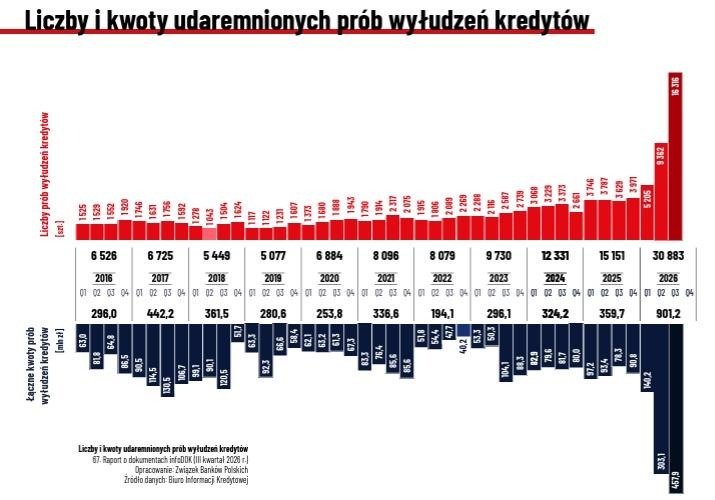
Związek Banków Polskich opublikował 67. edycję raportu InfoDOK. Wynika z niego, że w III kwartale 2026 roku banki udaremniły 16 316 prób wyłudzeń kredytów na łączną kwotę 457,9 mln zł. To najwyższy kwartalny wynik w całym zestawieniu.
Najważniejsze dane z raportu:
- średnia kwota jednej próby wyłudzenia – 14,8 tys. zł,
- najwyższa pojedyncza kwota – 3 mln zł (województwo wielkopolskie),
- najwięcej prób w województwie mazowieckim (2 304), przed śląskim (1 825) i wielkopolskim (1 618),
- Mazowsze prowadzi również pod względem wartości – łączna kwota udaremnionych prób wyniosła tam 87,8 mln zł,
- w ciągu ostatnich 12 miesięcy banki udaremniły 59 093 próby wyłudzeń na łączną kwotę 1,04 mld zł.
Najbardziej niepokojąca jest jednak dynamika. W I kwartale 2026 roku odnotowano 5 205 prób, w II kwartale już 9 362, a w III kwartale 16 316. Łączne kwoty rosły w podobnym tempie – od 140,2 mln zł, przez 303,1 mln zł, do 457,9 mln zł.
Źródło: Związek Banków Polskich, raport InfoDOK (III kwartał 2026 r.)
W mojej ocenie wykres najlepiej pokazuje, jak nietypowy jest to rok. Przez ostatnią dekadę liczba prób wyłudzeń zwykle mieściła się w przedziale od około 1 do 4 tysięcy na kwartał. Sam III kwartał 2026 roku przyniósł więcej prób niż którykolwiek z lat 2023, 2024 i 2025. W porównaniu z III kwartałem ubiegłego roku liczba prób wzrosła ponad czterokrotnie, a ich łączna wartość prawie sześciokrotnie.
Po trzech kwartałach 2026 roku mamy już 30 883 udaremnionych prób na kwotę 901,2 mln zł. Dla porównania w całym 2025 roku było to 15 151 prób na 359,7 mln zł. To historyczny rekord. Podobnych wyników nie odnotowano w całym okresie objętym raportem, czyli od 2008 roku.
Średnia kwota na poziomie 14,8 tys. zł pokazuje, że większość prób dotyczy stosunkowo niewielkich kredytów.Z raportu wynika, że 20 największych udaremnionych prób odpowiadało zaledwie za 7,1% łącznej kwoty wyłudzeń. To jasny sygnał: przestępcy rezygnują ze spektakularnych, skomplikowanych ataków na rzecz masowego zaciągania mniejszych zobowiązań na skradzione dane.
Raport pokazuje też drugą stronę tego zjawiska. Od początku 2026 roku odnotowano już 2,3 tys. przypadków posługiwania się cudzą tożsamością oraz blisko 11 tys. przypadków fałszowania dokumentów. Odpowiedź społeczna jest jednak zdecydowana: tylko między lipcem a wrześniem zastrzeżono ponad 306 tys. dokumentów, a baza Systemu DOKUMENTY ZASTRZEŻONE liczy już ponad 3,3 miliona pozycji.
Jak się chronić przed wyłudzeniem?
- Utracony dokument trzeba zastrzec od razu, niezależnie od tego, czy został zgubiony, czy skradziony. Najważniejsze są dowód osobisty, paszport i prawo jazdy.
- Zastrzeżenie można zgłosić w banku osobiście, w wielu bankach także telefonicznie pod numerem 828 828 828, a do tego przez bik.pl lub aplikację mObywatel.
- Wystarczy zgłoszenie w jednym banku. Informacja trafia do wszystkich banków, operatorów telefonii komórkowej i tysięcy innych firm. Jeśli ktoś spróbuje posłużyć się zastrzeżonym dokumentem, operacja zostanie zablokowana.
- Jeśli dokument został skradziony, trzeba dodatkowo zgłosić to na policję.
- Dodatkową barierą jest zastrzeżenie numeru PESEL. Utrudnia ono wykorzystanie naszych danych do zaciągnięcia zobowiązania bez naszej wiedzy.
Oszuści szykują się na święta. Jakie metody wyłudzeń są dziś najskuteczniejsze?
Na sklepowych półkach pojawiają się już ozdoby choinkowe, a bardziej zapobiegliwi zaczynają szukać prezentów, żeby nie zostawiać wszystkiego na ostatnią chwilę. Wiedzą o tym nie tylko sieci handlowe, ale także grupy przestępcze. W okresach wzmożonych zakupów oszuści liczą na nasz pośpiech, nieuwagę i chęć upolowania „okazji”.
Dobrym punktem odniesienia jest najnowszy Raport Antyfraudowy BIK 2026. Opiera się na danych z baz własnych BIK i na wynikach badań zleconych przez Biuro. Część dotycząca klientów indywidualnych bazuje na badaniu „Cyberbezpieczeństwo Polaków 2026”, przeprowadzonym w kwietniu przez Quality Watch na próbie 1040 osób. Wynika z niego, że prawie co drugi Polak (45%) zetknął się w ostatnim czasie z co najmniej jedną próbą wyłudzenia, a 80% badanych uważa wyciek danych za realny powód do niepokoju.
Które oszustwa najczęściej kończą się utratą pieniędzy?
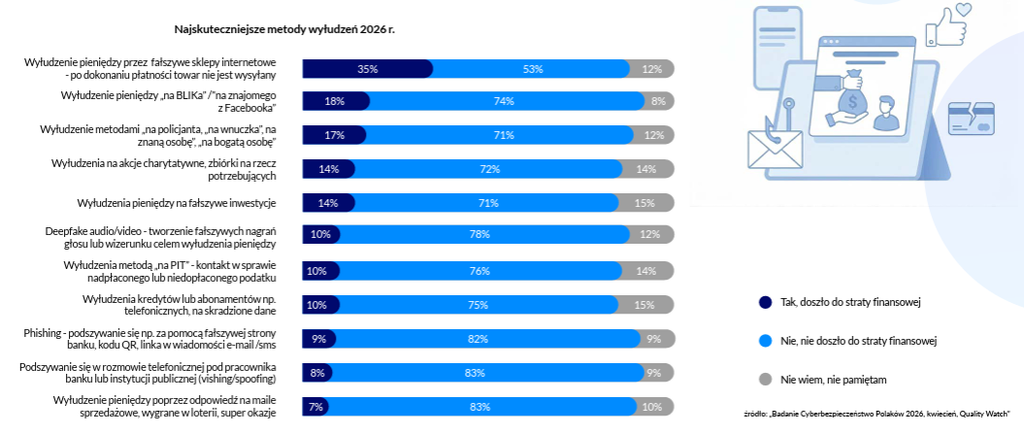
- Fałszywe sklepy internetowe – klient płaci, a towar nigdy nie zostaje wysłany. Stratą finansową kończy się aż 35% takich przypadków.
- Oszustwa „na BLIKa” i „na znajomego z Facebooka” – ofiary tracą pieniądze w 18% przypadków.
- Metody „na policjanta” i „na wnuczka”, dziś także w odmianie „na znaną” lub „na bogatą osobę” – 17%.
- Wyłudzenia na fałszywe zbiórki charytatywne oraz na fałszywe inwestycje – po 14%.
Na dalszych miejscach znalazły się m.in. deepfake audio i wideo, metoda „na PIT” oraz wyłudzenia kredytów lub abonamentów na skradzione dane (po 10%), a także phishing (9%) i podszywanie się telefonicznie pod pracownika banku lub instytucji publicznej (8%).
Źródło: Raport Antyfraudowy BIK 2026
W mojej ocenie z tego zestawienia płynie też dobra wiadomość. Według BIK skuteczność wszystkich analizowanych metod spadła rok do roku i jest najniższa w całej historii badania. Największą zmianę widać przy fałszywych zbiórkach charytatywnych, których skuteczność spadła o 14 punktów procentowych.
Z jakimi oszustwami stykamy się najczęściej?
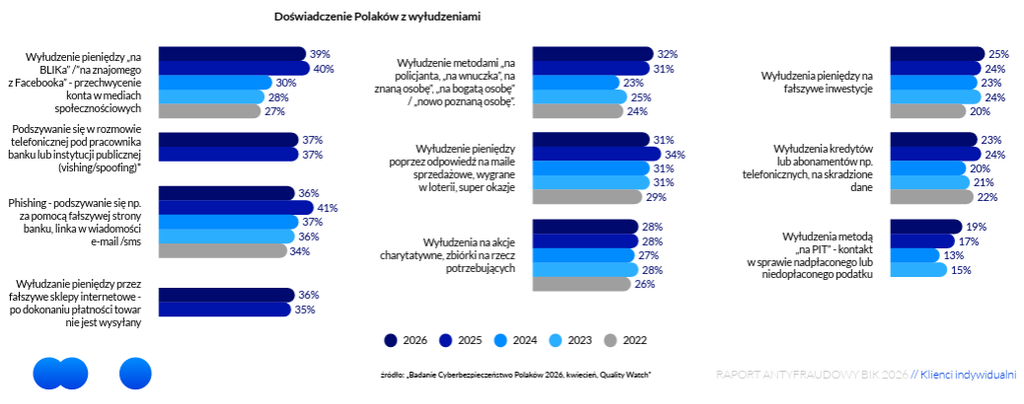
Rok temu na pierwszym miejscu był phishing (41%). Teraz prowadzą próby wyłudzenia pieniędzy „na BLIKa” lub przez przejęte konto znajomego na Facebooku. Z takimi sytuacjami zetknęło się 39% respondentów, w tym 15% osobiście. Niewiele rzadziej pojawia się vishing i spoofing, czyli podszywanie się przez telefon pod pracownika banku lub urzędu (37%). Dalej są phishing i fałszywe sklepy internetowe (po 36%).
Źródło: Raport Antyfraudowy BIK 2026
BIK zwraca uwagę, że oszuści coraz częściej przenoszą się z telefonu do internetu. Andrzej Karpiński, dyrektor Departamentu Bezpieczeństwa BIK, wskazuje trzy powody:
- zmiany w prawie telekomunikacyjnym, przez które trudniej podszyć się pod numer banku czy urzędu,
- rosnącą ostrożność ludzi wobec nieoczekiwanych telefonów, SMS-ów i maili,
- coraz lepsze zabezpieczenia banków, np. potwierdzanie tożsamości w aplikacji mobilnej.
Co robimy, gdy zorientujemy się, że padliśmy ofiarą oszustwa?
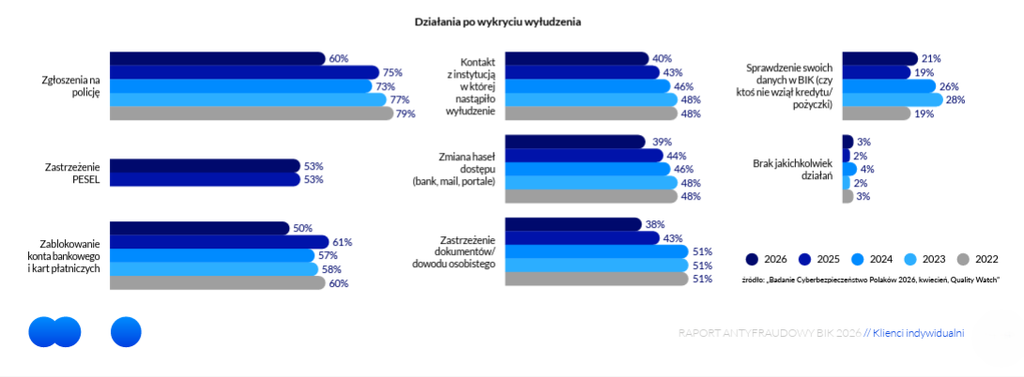
Najczęściej zgłaszamy sprawę na policję (60%). Dalej są:
- zastrzeżenie numeru PESEL – 53%,
- zablokowanie konta bankowego i kart płatniczych – 50%,
- kontakt z instytucją, w której doszło do wyłudzenia – 40%,
- zmiana haseł do banku, poczty i portali – 39%,
- zastrzeżenie dokumentów – 38%,
- sprawdzenie swoich danych w BIK – 21%.
Źródło: Raport Antyfraudowy BIK 2026
Wnioski na koniec października
- Warszawa liderem zatrudnienia w Europie: Region warszawski stołeczny osiągnął najwyższy wskaźnik zatrudnienia w całej Unii Europejskiej (86,9%), wyprzedzając średnią unijną o ponad 10 punktów procentowych. Połowa polskich województw już spełnia unijny cel na 2030 rok (78%), a pozostałym regionom brakuje do niego niewiele, co potwierdza, że polski rynek pracy pozostaje relatywnie mocny.
- Popyt na kredyty wciąż na plusie: We wrześniu wartość zapytań o kredyty mieszkaniowe wzrosła o 17,2% r/r, a średnia kwota wnioskowanego kredytu wyniosła 522,4 tys. zł. Analitycy BIK spodziewają się stopniowego wyhamowania dynamiki, ale wynika ono głównie z wysokiej bazy statystycznej z 2025 roku, a nie ze słabnącego zainteresowania finansowaniem.
- Rekordowa fala wyłudzeń: W III kwartale 2026 roku banki udaremniły 16 316 prób wyłudzeń kredytów na łączną kwotę 457,9 mln zł, czyli więcej niż w którymkolwiek z całych lat 2023-2025. Najskuteczniejszą ochroną pozostaje szybkie zastrzeżenie utraconego dokumentu oraz numeru PESEL.
- Czujność przed świętami: Według Raportu Antyfraudowego BIK 2026 najczęściej tracimy pieniądze na fałszywych sklepach internetowych (35% przypadków), a najczęściej spotykamy się z oszustwami „na BLIKa” i „na znajomego z Facebooka” (39%). Skuteczność oszustw jest najniższa w historii badania, ale po wyłudzeniu wciąż zbyt rzadko sprawdzamy swoje dane w BIK.